PV-Anlagen sind dauerhaft Wind, Hagel, Blitzschlag und Feuer ausgesetzt. Kommt es zum Schaden, beginnt für viele Betreiber eine zähe Auseinandersetzung mit der Versicherung. Streitpunkte sind häufig der Schadenumfang, mögliche Vorschäden und behauptete Obliegenheitsverletzungen, und am Ende erhalten Betreiber oft nur 40–70 % des tatsächlichen Schadenswerts. Hier hilft eine unabhängige, nachvollziehbare Dokumentation. Dabei schreibt § 14 VVG vor, dass die Versicherung nach Eingang aller Unterlagen innerhalb von vier Wochen leisten muss und bei Verzögerung Verzugszinsen schuldet. In solchen Situationen ist ein unabhängiges Sachverständigengutachten wirtschaftlich notwendig. Es sorgt dafür, dass alle Schäden erfasst und nachvollziehbar begründet sind, auch solche, die ohne Messtechnik leicht übersehen werden.
Versicherungsschutz für PV-Anlagen: Grundlagen
Welche Policen decken PV-Schäden ab?
Nicht jede Versicherung deckt PV-Schäden automatisch ab. Die PV-Vollversicherung (auch PV-Police oder Photovoltaik-Versicherung) ist die umfassendste Lösung. Sie schließt Maschinenschaden, Ertragsausfall, Diebstahl, Elementarschäden und Blitzschlag ein. Die Gebäudeversicherung deckt in der Regel Sturm- und Hagelschäden an der Dachkonstruktion, schließt die PV-Anlage selbst aber häufig aus oder nur dann ein, wenn sie ausdrücklich mitversichert wurde. Die Elementarschadenversicherung greift bei Überschwemmung, Erdrutsch und Starkregen, ist aber oft als Zusatzbaustein zu buchen. Lesen Sie deshalb Ihre Police, bevor ein Schaden eintritt. Viele Betreiber stellen erst nach einem Schaden fest, dass ihre Anlage gar nicht oder nur teilweise versichert ist.
Neuwertentschädigung vs. Zeitwertentschädigung
Der Unterschied zwischen Neuwertentschädigung und Zeitwertentschädigung kann bei einer zehn Jahre alten Anlage 40–60 % der Entschädigungssumme ausmachen. Die Neuwertentschädigung erstattet den heutigen Kaufpreis einer gleichwertigen neuen Anlage, unabhängig vom Alter. Die Zeitwertentschädigung zieht Abnutzung und Alterung ab. PV-Spezialversicherungen leisten in der Regel zum Neuwert; Gebäudeversicherungen oft nur zum Zeitwert. Prüfen Sie Ihre Police auf die genaue Klausel und lassen Sie im Schadensfall den Wertansatz des Versicherungsgutachters durch einen unabhängigen Sachverständigen überprüfen.
Typische Streitpunkte bei der Schadensregulierung
Unterbewertung durch den Versicherungsgutachter
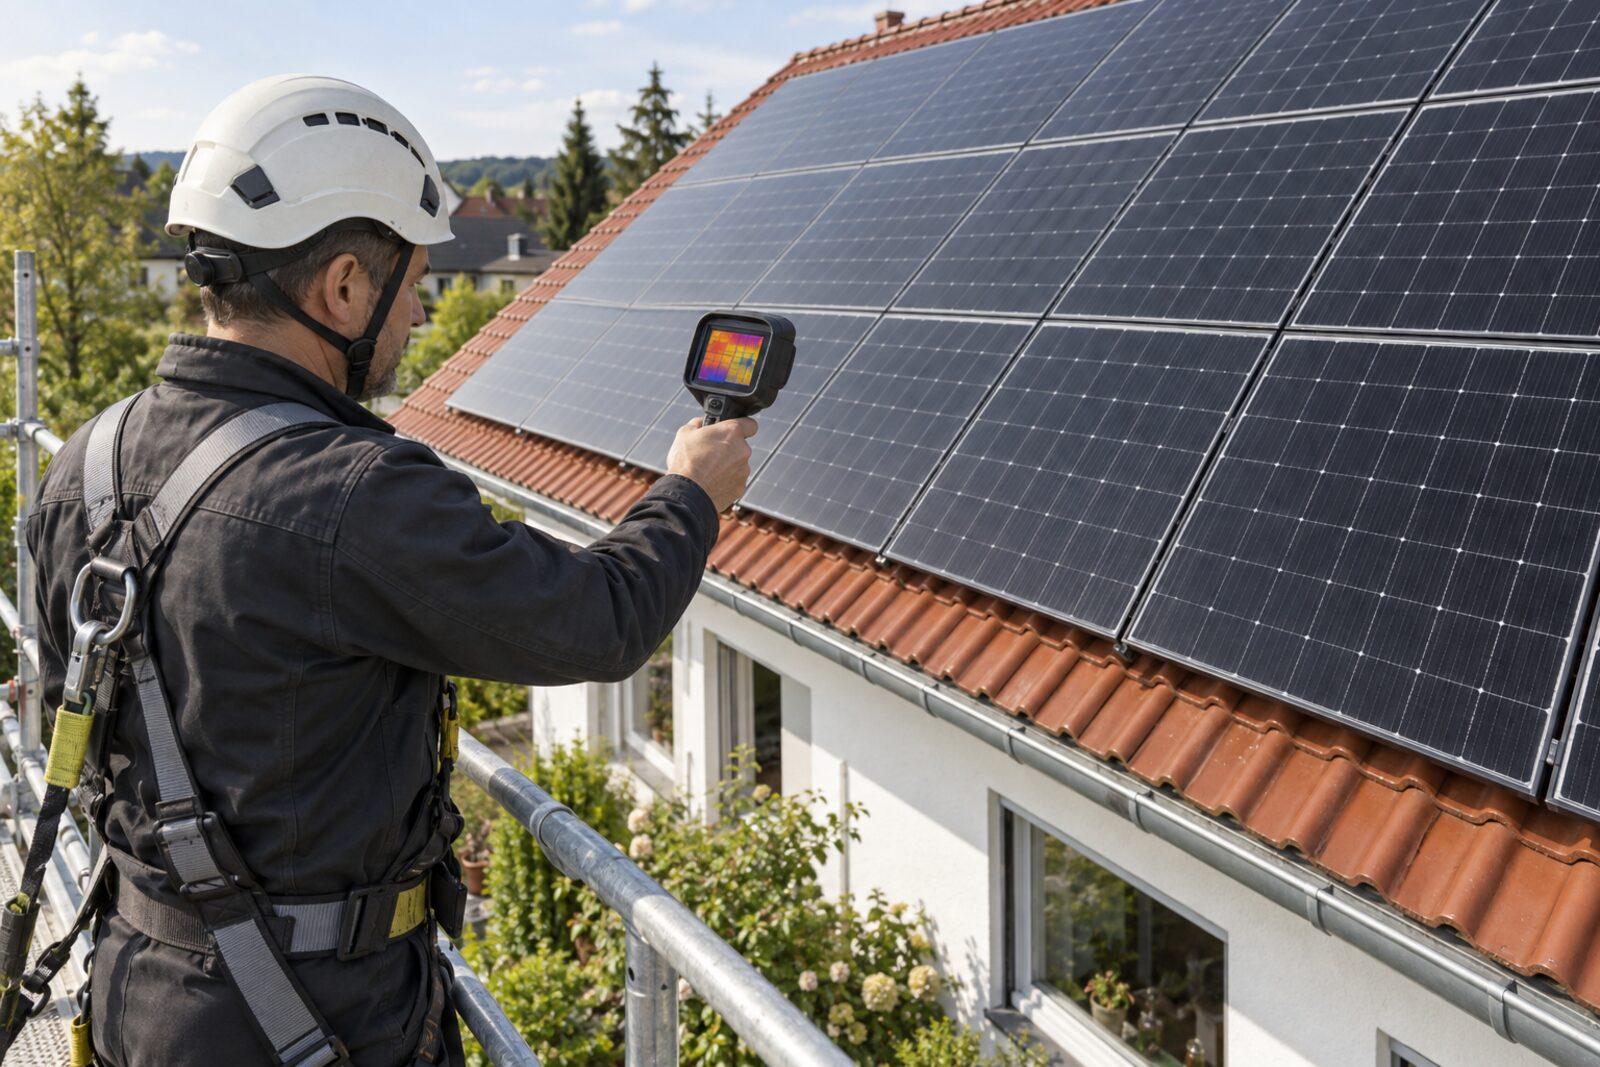
Versicherungsgutachter arbeiten im Auftrag der Versicherung. Das ist kein Vorwurf, es liegt in der Struktur der Schadenregulierung. In meiner Praxis sehe ich regelmäßig, dass Hagelschäden an Modulen nur optisch bewertet werden, obwohl Mikrorisse unter Last erst in der Elektrolumineszenz- oder Thermografieuntersuchung sichtbar werden. Ohne Thermografie oder Elektrolumineszenz sind Mikrorisse oft nicht erkennbar und fließen dann nicht in die Schadenbewertung ein. Ab einem Schadenswert von ca. 3.000 € lohnt sich ein Gegengutachten fast immer.
Konstruierte Vorschäden und Obliegenheitsverletzungen
Eine häufige Taktik der Versicherung ist die Behauptung, der Schaden sei auf einen Vorschaden oder eine Obliegenheitsverletzung zurückzuführen, etwa auf fehlende Wartung oder eine angeblich fehlerhafte Installation. Obliegenheitsverletzungen können nach § 28 VVG zur vollständigen oder teilweisen Leistungsfreiheit der Versicherung führen. Maßgeblich ist dabei, ob die Verletzung kausal für den Schaden war. Ein unabhängiges Sachverständigengutachten, das die tatsächliche Schadensursache (Brandursache, Hageleinschlag, Blitzschlag) eindeutig dokumentiert, ist das wirksamste Mittel gegen solche Einwände.
Streit über die Schadensursache
Ob ein Montagemangel oder ein versichertes Ereignis vorliegt, entscheidet über Leistungspflicht oder Ablehnung. Ich sehe Fälle, in denen Versicherungen Brandschäden als Folge eines Installationsfehlers deklarieren, obwohl ein Blitzschlag die eigentliche Ursache war. Ohne belastbares Gutachten mit klarer Kausalitätskette hat der Betreiber kaum eine Chance, sich gegen diese Einschätzung zu wehren. Die Regulierungsfrist nach § 14 VVG läuft dabei weiter. Nutzen Sie sie aktiv.
Folgen und typische Kosten bei PV-Versicherungsschäden
| Schadensposition | Kosten (ca.) | Anmerkung |
|---|---|---|
| Sachverständigengutachten (unabhängig) | 400–1.400 € | Je nach Anlagengröße und Prüfumfang; oft von Versicherung erstattbar |
| Gegengutachten bei Regulierungsstreit | 500–1.200 € | Lohnt sich ab ca. 3.000 € Schadenswert |
| Typische Regulierungsdifferenz (Erst- vs. Endangebot) | 1.500–8.000 € | Fallabhängig; keine pauschale Aussage möglich |
| Hagelschaden 10 kWp (Modulaustausch + Montage) | 3.000–15.000 € | Abhängig von Modultyp, Dachzugang und Ertragsausfall |
| Ertragsausfall bei 30-tägiger Reparaturzeit (10 kWp) | 150–400 € | Nur bei PV-Vollversicherung mit Ertragsausfalldeckung erstattbar |
| Selbstbehalt (typisch bei PV-Policen) | 150–500 € | Vertraglich vereinbart; nicht erstattbar |
Vorgehen bei einem PV-Versicherungsschaden
⚠️ Wichtig
Keine eigenmächtigen Reparaturen vor der Gutachterbesichtigung! Wer beschädigte Module eigenmächtig austauscht oder entsorgt, riskiert eine Leistungskürzung wegen Beweisvereitelung. Sichern Sie alle beschädigten Komponenten bis zur abgeschlossenen Regulierung.
- –Schaden sofort der Versicherung melden und Fristen einhalten: 72 Stunden bei Diebstahl, 7 Tage bei Sturm, Hagel und Brand
- –Fotodokumentation mit Zeitstempel erstellen: Übersicht, Nahaufnahmen aller beschädigten Komponenten, Umgebung und Wetterbedingungen
- –Alle beschädigten Teile sichern und aufbewahren, nichts vor Abschluss der Regulierung entsorgen
- –Unabhängigen Sachverständigen beauftragen, statt allein dem Versicherungsgutachter zu vertrauen
- –Thermografie- und Elektrolumineszenzuntersuchung durchführen lassen, denn Mikrorisse sind optisch nicht erkennbar
- –Belastbares Gegengutachten mit Schadenshöhe, Ursache und Instandsetzungskosten erstellen lassen
- –Mindestens 3 Reparaturangebote einholen und mit dem Gutachtenwert abgleichen
- –Alle Kommunikation mit der Versicherung schriftlich führen, Fristen aktiv setzen und dokumentieren
- –Bei Ablehnung oder unzureichender Regulierung: Fachanwalt für Versicherungsrecht hinzuziehen
💡 Tipp
Viele Versicherungsverträge sehen ein Sachverständigenverfahren nach § 84 VVG vor, bei dem beide Parteien je einen Gutachter benennen und ein Obmann bei Uneinigkeit entscheidet. Dieses Verfahren ist oft schneller und günstiger als ein Gerichtsverfahren.
Typisches Szenario: Hagelschaden – nur optisch bewertet
Nach einem Hagelunwetter stuft die Versicherung nur die sichtbar beschädigten Module als Schaden ein, rein optisch und ohne Messtechnik. Eine Thermografie- und Elektrolumineszenz-Untersuchung kann zeigen, dass weitere Module Mikrorisse haben, die erst unter Last sichtbar werden. Auch beschädigte Wechselrichtergehäuse werden mitunter als Vorschaden eingeordnet. Ein unabhängiges Gegengutachten dokumentiert Schadensumfang und Ursache (Hagel oder Vorschaden) nachvollziehbar und gibt damit eine belastbare Grundlage für das weitere Gespräch mit der Versicherung. (Beispielhafte Darstellung eines typischen Ablaufs, kein konkreter Auftrag.)
Haftung & Rechte: Was das Gesetz vorschreibt
§ 14 VVG (Versicherungsvertragsgesetz) verpflichtet die Versicherung, nach Eingang aller erforderlichen Unterlagen innerhalb von vier Wochen zu leisten. Verzögert die Versicherung ohne sachlichen Grund, schuldet sie Verzugszinsen nach § 288 BGB, aktuell 5 Prozentpunkte über dem Basiszinssatz. § 28 VVG regelt die Obliegenheitsverletzung. Danach ist eine Leistungskürzung nur zulässig, wenn die Verletzung kausal für den Schaden war und die Versicherung dies nachweist. § 84 VVG ermöglicht das Sachverständigenverfahren als außergerichtliche Streitbeilegung. Die Beweislast für eine Obliegenheitsverletzung liegt bei der Versicherung und nicht beim Betreiber. Ein unabhängiges Sachverständigengutachten, das die tatsächliche Schadensursache dokumentiert, ist das stärkste Mittel, um diese Beweislast zu entkräften. Bei Streitigkeiten über die Regulierungshöhe empfehle ich zusätzlich, einen Fachanwalt für Versicherungsrecht hinzuzuziehen.
Meine Empfehlungen für PV-Betreiber
- –Schließen Sie eine PV-Vollversicherung mit Neuwertentschädigung und Ertragsausfalldeckung ab und prüfen Sie die Police vor dem Schadensfall
- –Dokumentieren Sie den Zustand Ihrer Anlage jährlich mit Fotos und Prüfprotokollen. Das entkräftet spätere Vorschadenvorwürfe
- –Beauftragen Sie bei jedem Schaden ab 3.000 € einen unabhängigen Sachverständigen und warten Sie damit nicht bis zur ersten Regulierungsablehnung
- –Bestehen Sie auf Thermografie- und Elektrolumineszenzuntersuchung, denn eine optische Begutachtung allein reicht bei Hagelschäden nicht aus
- –Führen Sie alle Kommunikation mit der Versicherung schriftlich und setzen Sie klare Fristen
- –Nutzen Sie das Sachverständigenverfahren nach § 84 VVG als schnelle Alternative zum Gerichtsverfahren
- –Holen Sie mindestens drei Reparaturangebote ein. Das stärkt Ihre Verhandlungsposition erheblich
| Norm / Vorschrift | Inhalt |
|---|---|
| § 14 VVG | Fälligkeit der Versicherungsleistung: 4-Wochen-Frist nach Eingang aller Unterlagen |
| § 28 VVG | Obliegenheitsverletzung: Leistungskürzung nur bei Kausalität und Nachweis durch Versicherung |
| § 84 VVG | Sachverständigenverfahren als außergerichtliche Streitbeilegung |
| § 288 BGB | Verzugszinsen bei verspäteter Leistung: 5 Prozentpunkte über Basiszinssatz |
| VdS 3145 | Brandschutzrichtlinie für PV-Anlagen, relevant für Versicherungsanerkennung und Brandursachenfeststellung |
| DIN EN 62446-1 | Dokumentationspflichten bei Inbetriebnahme und Wartung; Grundlage für Versicherungsnachweis |
| DIN EN IEC 62446-3 | Thermografische Inspektion von PV-Anlagen; Grundlage für Schadensnachweis bei Mikrorissen |
| VDE 0100-712 | Elektrische Sicherheit von PV-Anlagen; Grundlage für Ursachenfeststellung bei Brandschäden |
Unser Fazit
Ein PV-Versicherungsschaden ist kein Selbstläufer. Versicherungsgutachter arbeiten im Auftrag der Versicherung, und das spiegelt sich in der Regel in der ersten Regulierungsofferte wider. Mit einem unabhängigen Sachverständigengutachten, das Thermografie, Elektrolumineszenz und eine lückenlose Kausalitätsdokumentation umfasst, ist die Grundlage für die Regulierung deutlich belastbarer. Bei höheren Schadenswerten stehen die Gutachterkosten meist in einem günstigen Verhältnis zum strittigen Betrag. Handeln Sie schnell, dokumentieren Sie alles und vertrauen Sie nicht blind auf das erste Angebot der Versicherung.
Hinweis: Dieser Artikel gibt einen allgemeinen Überblick über Versicherungsschadenprozesse. Er ersetzt keine Rechtsberatung. Für Ihre konkrete Situation empfehlen wir die Hinzuziehung eines Fachanwalts für Versicherungsrecht sowie eines unabhängigen Sachverständigen.
Mängel professionell prüfen lassen
DEKRA-zertifiziert · Fachlich belastbar · Bundesweit
Rechtlicher Hinweis: Dieser Ratgeber-Artikel dient der allgemeinen technischen Information und ersetzt keine individuelle Rechts-, Steuer- oder Fachberatung. Die genannten Kostenschätzungen und rechtlichen Hinweise sind unverbindlich. Für konkrete Fälle empfehlen wir die Beauftragung eines unabhängigen Sachverständigen sowie bei Rechtsstreitigkeiten die Hinzuziehung eines Fachanwalts für Baurecht.
Häufige Fragen
Lohnt sich ein Gegengutachten bei PV-Versicherungsschäden?
In den meisten Fällen ja. Ein zweiter, unabhängiger Blick ist besonders dann sinnvoll, wenn Mikrorisse durch Hagel im Raum stehen, die ohne Thermografie nicht erkennbar sind. Ich empfehle ein Gegengutachten ab einem Schadenswert von 3.000 €. Ob sich ein Gegengutachten lohnt, hängt vom Einzelfall ab. Das sagen wir Ihnen in der Erstberatung offen. Die Kosten stellen wir vorab transparent dar.
Wie lange darf die Versicherung mit der Regulierung warten?
Nach § 14 VVG muss die Versicherung nach Eingang aller erforderlichen Unterlagen innerhalb von vier Wochen leisten. Bei unangemessener Verzögerung schuldet sie Verzugszinsen nach § 288 BGB, aktuell 5 Prozentpunkte über dem Basiszinssatz. Ich empfehle, alle Kommunikation schriftlich zu führen, Fristen aktiv zu setzen und den Eingang von Unterlagen zu dokumentieren.
Was ist der Unterschied zwischen Neuwertentschädigung und Zeitwertentschädigung?
Die Neuwertentschädigung erstattet den heutigen Kaufpreis einer gleichwertigen neuen Anlage, unabhängig vom Alter. Die Zeitwertentschädigung zieht Abnutzung und Alterung ab; bei einer zehn Jahre alten Anlage kann das 40–60 % weniger bedeuten. PV-Spezialversicherungen leisten in der Regel zum Neuwert. Prüfen Sie Ihre Police genau, bevor ein Schaden eintritt, und lassen Sie den Wertansatz des Versicherungsgutachters im Streitfall überprüfen.
Was ist eine Obliegenheitsverletzung und wie schütze ich mich dagegen?
Eine Obliegenheitsverletzung liegt vor, wenn der Versicherungsnehmer vertragliche Pflichten verletzt, etwa keine regelmäßige Wartung durchgeführt oder den Schaden zu spät gemeldet hat. Nach § 28 VVG kann die Versicherung die Leistung kürzen oder verweigern, allerdings nur, wenn die Verletzung kausal für den Schaden war und die Versicherung dies nachweist. Schützen Sie sich durch jährliche Wartungsdokumentation, fristgerechte Schadensmeldung und ein unabhängiges Gutachten, das die tatsächliche Schadensursache belegt.
Was ist das Sachverständigenverfahren nach § 84 VVG?
Das Sachverständigenverfahren ist eine außergerichtliche Streitbeilegung. Beide Parteien benennen je einen Gutachter, bei Uneinigkeit entscheidet ein gemeinsam bestellter Obmann. Das Verfahren ist oft schneller und günstiger als ein Gerichtsverfahren und führt in vielen Fällen zu einer deutlich höheren Entschädigung als das erste Versicherungsangebot. Ich führe solche Verfahren regelmäßig als unabhängiger Sachverständiger durch.
Welche Schäden deckt eine PV-Vollversicherung typischerweise ab?
Eine PV-Vollversicherung deckt in der Regel Maschinenschaden, Ertragsausfall, Diebstahl, Vandalismus, Elementarschäden (Sturm, Hagel, Blitzschlag, Überschwemmung) und Bedienungsfehler ab. Prüfen Sie, ob Ertragsausfall und Neuwertentschädigung explizit eingeschlossen sind. Viele Standardpolicen schließen diese Positionen aus oder begrenzen sie stark.